
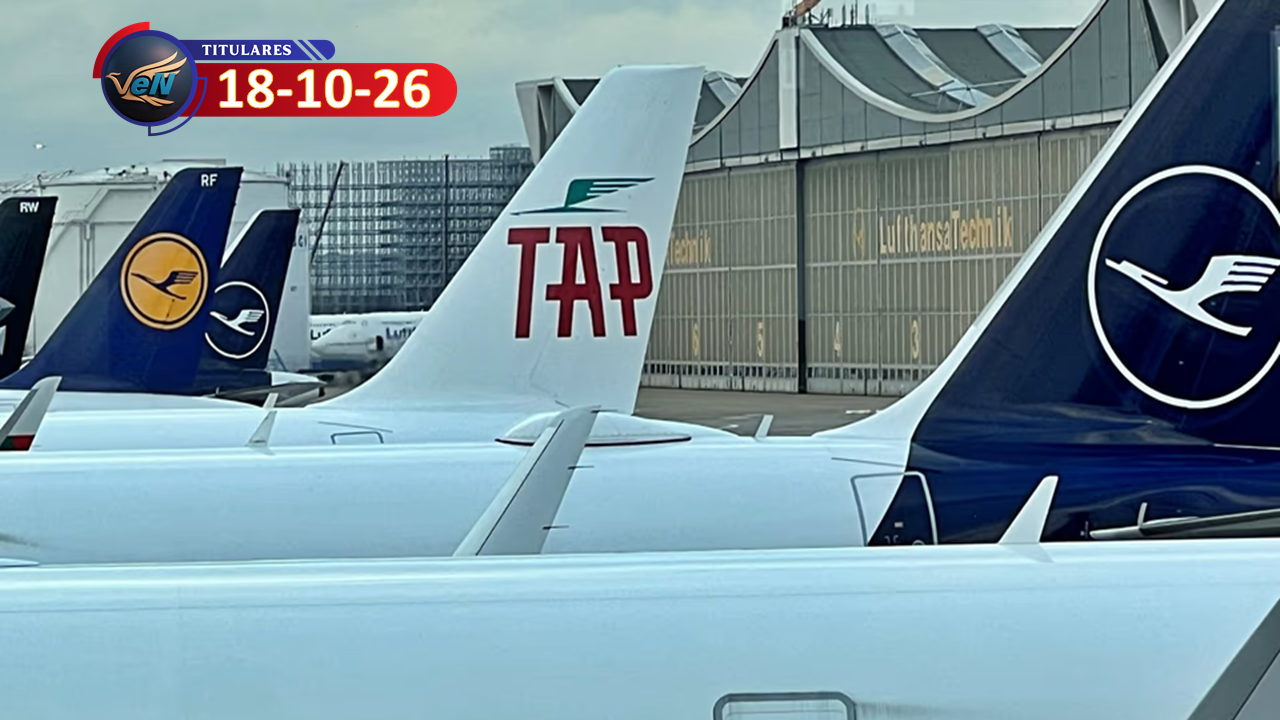
Lufthansa se perfila para quedarse con el 44,9% de TAP Air Portugal
POR EDITORIAL
VeN /18-10
El Gobierno portugués definiría este miércoles al socio que comprará el 44,9% de TAP: Lufthansa ofrecería efectivo y superaría a Air France-KLM, según SIC.
El grupo alemán Lufthansa está en camino de ganar la puja por una participación del 44,9% en TAP Air Portugal, superando a Air France-KLM, según informó este martes la cadena portuguesa SIC citando fuentes cercanas al proceso. La noticia, amplificada por Reuters, apunta a que la decisión formal se tomará este miércoles 14 de octubre en un Consejo de Ministros extraordinario.
Según SIC, la oferta de Lufthansa es íntegramente en efectivo, a diferencia de la de Air France-KLM, que combina efectivo y acciones del grupo franco-neerlandés. La mayor solidez financiera del grupo alemán habría sido un factor determinante. El Ministerio de Infraestructuras de Portugal no confirmó oficialmente el resultado y declinó comentar.
El proceso, relanzado en julio de 2025, llega a su fase final tras más de un año de negociaciones. Las ofertas vinculantes se presentaron en julio y las mejoradas el 30 de septiembre, después de que el Gobierno considerara las propuestas iniciales demasiado cercanas. Según Bloomberg y medios portugueses, las ofertas finales superan los 1.000 millones de euros por el 44,9%, lo que implica una valoración total de TAP superior a los 2.000-2.200 millones de euros.
El Estado portugués retendrá el 50,1% y reservará un 5% preferentemente a los trabajadores. La operación no se cerrará de inmediato: tras la elección del socio habrá una negociación final y el visto bueno de la Dirección General de Competencia de la Comisión Europea, un proceso que puede demorar entre 18 y 24 meses. El impacto en las cuentas públicas se espera hacia 2028.
Un premio estratégico: el puente a Brasil
TAP es especialmente atractiva por su hub de Lisboa y su posición dominante en las rutas a Brasil (donde es el principal operador europeo) y a los países de habla portuguesa en África. El grupo Lufthansa, socio de TAP en Star Alliance, ha defendido convertir Lisboa en su hub estratégico del Atlántico Sur. El CEO Carsten Spohr ha señalado repetidamente que TAP complementa de forma excelente la red del grupo y que, combinada con ITA Airways, permitiría a Lufthansa alcanzar o igualar la cuota de mercado de IAG en las rutas UE-Sudamérica (pasando del ~9% actual a alrededor del 20%).
Para Lufthansa, los beneficios principales incluyen el salto importante en presencia en Brasil y América Latina, las sinergias con ITA Airways al conseguir hubs complementarios en Lisboa y Roma, una integración más natural al permanecer en Star Alliance y el posible acceso a joint ventures transatlánticos.
Además, el grupo se beneficiaría de las inversiones industriales ya en marcha en Portugal (Lufthansa Technik en Santa Maria da Feira), lo que simplificará y reducirá costos en su cadena logística y operacional.
Qué implica para la aviación europea
Si se confirma el resultado anticipado por SIC, la operación marcaría otro paso relevante en la consolidación del sector europeo, después de la entrada de Lufthansa en ITA Airways. El mapa de los grandes grupos quedaría aún más concentrado:
Lufthansa Group reforzaría su posición en el sur de Europa y, especialmente, en el Atlántico Sur, convirtiéndose en el principal competidor de IAG en las conexiones con Brasil y América Latina. Mantener a TAP dentro de Star Alliance evitaría una migración hacia SkyTeam.
Air France-KLM perdería la oportunidad de convertir Lisboa en su hub del sur de Europa y de fortalecer su puente atlántico con el respaldo de Delta.
IAG (Iberia, British Airways), que se retiró de la puja en la fase de ofertas no vinculantes, vería reforzada la competencia en el eje Europa-Brasil, donde Iberia tiene presencia relevante pero inferior a la de TAP.
La operación también pone de relieve las tensiones habituales de estos procesos: el Estado portugués busca preservar el hub de Lisboa, la conectividad nacional (incluyendo Oporto, Azores y Madeira) y la identidad portuguesa de TAP, mientras el socio industrial necesita escala y eficiencias. Lufthansa ha destacado su experiencia integrando aerolíneas de red (Swiss, Austrian, Brussels e ITA) manteniendo marcas y hubs nacionales.
En el corto plazo, el foco estará en la confirmación oficial de mañana y en los detalles del plan industrial. A medio plazo, el verdadero impacto dependerá de las condiciones impuestas por Bruselas y de la capacidad de Lisboa de absorber más tráfico: las limitaciones del aeropuerto actual y los plazos del nuevo aeropuerto siguen siendo condicionantes clave.
La privatización parcial de TAP no solo decide el futuro de la aerolínea portuguesa, sino que redefine el equilibrio de fuerzas entre los tres grandes grupos europeos en uno de los corredores más estratégicos y rentables hacia América Latina.